Forbrukslån med lav rente – Her er triksene du MÅ kunne!
Mange tror at renten på forbrukslån er hugget i stein, en fast størrelse banken bestemmer basert på en hemmelig formel du aldri får innsyn i. Det stemmer ikke.
Renten er faktisk et av de mest forhandlingsbare tallene i hele lånesøknaden din, og de fleste som ender opp med dyre lån gjør det rett og slett fordi de aldri utfordret det første tilbudet de fikk.
Svaret på hvordan du får lavest mulig rente handler om tre ting samtidig: din kredittprofil, hvor mange banker du sammenligner, og hvordan du strukturerer selve søknaden.
Gjør du alle tre riktig, kan du ofte kutte flere prosentpoeng av renten sammenlignet med å bare godta tilbudet fra banken du allerede er kunde hos. Og det er ikke småpenger over en nedbetalingstid på fem år.
Hva bestemmer renten på et forbrukslån?


Her er noe folk sjelden tenker på: banken priser ikke deg som person, den priser risikoen ved å låne ut penger til akkurat din profil. Jo mer forutsigbar du fremstår, desto billigere blir lånet.
Kredittscore og betalingshistorikk
Kredittscoren din er byggesteinen alt annet hviler på. Har du betalt regninger for sent, har inkassosaker liggende, eller har mange kredittsjekk gjort på deg i løpet av kort tid, straffer det scoren din umiddelbart.
Bankene bruker denne informasjonen til å avgjøre om du havner i den billige eller den dyre renteklassen, og forskjellen kan fort bli 5-10 prosentpoeng.
Inntekt og gjeldsgrad
Gjeldsgrad, altså hvor mye du skylder i forhold til hva du tjener, veier tungt. En søker med stabil inntekt og lav eksisterende gjeld fremstår som lavrisiko, mens noen med flere kredittkort og billån fra før ofte får dårligere vilkår selv med god lønn. Bankene ser rett og slett på helheten i din økonomiske situasjon, ikke bare lønnsslippen.
Nedbetalingstid og lånebeløp
Kort fortalt: lengre nedbetalingstid betyr som regel høyere rente, fordi banken tar risiko over lengre tid. Samtidig kan et for lite lånebeløp gjøre at etableringsgebyret spiser opp gevinsten av lav rente. Det er en balansegang de fleste undervurderer helt til de sitter med lånebeviset foran seg.
Hvordan får du lavest mulig rente på forbrukslånet?
Dette er der de fleste taper penger uten å ane det. Noen konkrete grep som faktisk flytter nålen:
- Innhent flere tilbud samtidig, gjerne fra fem til ti banker i samme runde, slik at du kan sammenligne reelle vilkår mot hverandre i stedet for å gjette
- Søk lån sammen med partner eller medsøker dersom kombinert inntekt og betalingshistorikk styrker søknaden
- Kvitt deg med smågjeld først, for eksempel forbrukslån på 20 000-30 000 kroner, før du søker om et større lån
- Behold kun ett forbrukslån om gangen, siden flere åpne kredittlinjer signaliserer høyere risiko til neste långiver
At man søker flere steder samtidig er kanskje det mest undervurderte trikset. Mange er redde for at flere søknader skader kredittscoren, men gjøres det innenfor et kort tidsvindu, typisk to uker, behandler kredittopplysningsbyråene det som én lånerunde og ikke ti separate risikosignaler.
Hvordan sammenligner du forbrukslån riktig?
Problemet med å sammenligne forbrukslån på egen hånd er at bankene er flinke til å gjemme de reelle kostnadene bak fine tall.
Se på effektiv rente, ikke nominell
Nominell rente ser pen ut i annonsen, men den forteller deg ingenting om hva lånet faktisk koster. Effektiv rente inkluderer etableringsgebyr, termingebyr og andre kostnader, og det er det eneste tallet du egentlig bør bry deg om når du sammenligner tilbud.
Bruk sammenligningstjenester og lånekalkulatorer
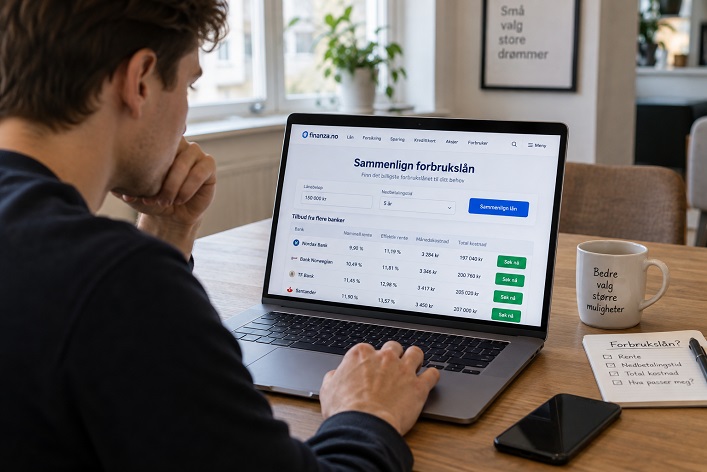
En lånekalkulator gir deg et realistisk bilde av månedlig kostnad basert på lånebeløp og nedbetalingstid, mens sammenligningstjenester lar deg se flere bankers effektive rente side om side uten å måtte fylle ut ti forskjellige søknader manuelt.
Sjekk gebyrer og etableringskostnader
| Kostnadstype | Hva det innebærer |
|---|---|
| Etableringsgebyr | Engangskostnad ved oppstart av lånet, kan variere fra noen hundrelapper til flere tusen kroner |
| Termingebyr | Fast kostnad per måned uavhengig av lånebeløp |
| Forsinkelsesrenter | Straffegebyr dersom en termin betales for sent |
| Overtrekksgebyr | Gjelder dersom du trekker mer enn avtalt kredittramme |
Legg merke til at et lån med lav nominell rente men høyt etableringsgebyr fort kan bli dyrere enn et lån med litt høyere rente og ingen gebyrer, særlig ved kortere nedbetalingstid.
Hvorfor bør du ikke låne mer enn du trenger?
Fristelsen er reell. Banken godkjenner deg gjerne for et høyere beløp enn du egentlig trenger, og det er lett å tenke at ekstra buffer aldri skader. Men hvert eneste tusenlapp du låner utover behovet ditt betaler du rente på i hele nedbetalingstiden, og det gjør ikke annet enn å øke din totale gjeldsbelastning uten noen reell gevinst.
Jeg har sett folk låne 150 000 kroner til et prosjekt som endte opp med å koste 90 000, og resten forsvant bare inn i forbruk de aldri planla for. Lån akkurat det du trenger, ikke det du kan få.
Hvordan kan en lånemegler hjelpe deg med bedre rente?


En lånemegler gjør noe banken selv aldri vil gjøre for deg: forhandler på dine vegne mot konkurrentene sine.
Slik fungerer Lendo, Zensum og Okida
Lendo samler inn din informasjon gjennom én søknad og sender den videre til sitt nettverk av banker og finansinstitusjoner, som deretter konkurrerer om å gi deg det beste tilbudet.
Hos Zensum fungerer prosessen på lignende vis, og Okida samarbeider med flere norske og nordiske banker for å sikre at søkeren får flere tilbud å velge mellom i stedet for å måtte forholde seg til én banks vurdering.
Slik fungerer Motty, Långivere og Nano Finans
Motty og Långivere opererer etter samme prinsipp, der søknaden din distribueres til flere långivere samtidig slik at du slipper å fylle ut skjema hos hver enkelt bank.
Nano Finans skiller seg litt ut ved å også tilby rådgivning underveis i prosessen, noe som kan være nyttig dersom du er usikker på hvilket lånebeløp eller hvilken nedbetalingstid som passer din situasjon best.
Hva megleren gjør annerledes enn banken
Banken har ingen interesse av å fortelle deg at konkurrenten tilbyr lavere rente. Megleren derimot lever av at du finner det billigste alternativet, siden det er slik de bygger tillit og gjentatte kunder. Det er en fundamentalt annerledes insentivstruktur, og den jobber i din favør.
Hva er forskjellen på blankolån og forbrukslån?
Her oppstår det mye forvirring, så la oss rydde opp. Blankolån er egentlig bare et annet ord for lån uten sikkerhet, altså at banken ikke krever pant i bolig, bil eller andre eiendeler.
Forbrukslån er i praksis den vanligste formen for blankolån, brukt til alt fra forbruksvarer til refinansiering. Med andre ord: alle forbrukslån er blankolån, men begrepet blankolån brukes gjerne bredere, inkludert om enkelte kredittkort og smålån.
Hvilke krav må du oppfylle for å få innvilget lån?
De fleste banker og finansinstitusjoner opererer med relativt like minstekrav. Du må normalt være over 18 eller 20 år, ha fast inntekt, være bosatt i Norge og ikke ha aktive betalingsanmerkninger.
Noen banker krever i tillegg en minimumsinntekt, ofte rundt 150 000-200 000 kroner i året, avhengig av lånebeløp. Har du betalingsanmerkninger fra før, blir det betydelig vanskeligere å bli godkjent, og de fleste seriøse långivere avviser slike søknader automatisk.
Slik søker du om forbrukslån steg for steg
Prosessen er enklere enn mange tror, men rekkefølgen betyr faktisk noe:
- Kartlegg behovet ditt og fastsett et konkret lånebeløp før du søker
- Sjekk din egen kredittscore slik at du vet omtrent hvilken renteklasse du havner i
- Send søknaden gjennom en sammenligningstjeneste eller lånemegler for å få flere tilbud samtidig
- Identifiser deg med bankID eller Vipps for å bekrefte identitet og signere digitalt
- Sammenlign effektiv rente og gebyrer fra tilbudene du mottar før du velger
- Signer låneavtalen og vent på utbetaling, som ofte skjer i løpet av én til tre virkedager
Hva er fordeler og ulemper med forbrukslån?
Fordelen er åpenbar: du får tilgang til penger raskt, uten å måtte stille sikkerhet i bolig eller bil, og søknadsprosessen er i dag nesten helautomatisert. Ulempen er like åpenbar: renten er høyere enn ved lån med sikkerhet, nettopp fordi banken tar på seg mer risiko. I et boliglån er det annerledes, da hele sikkerheten er boligen selv.
Brukt fornuftig, for eksempel til å samle dyr smågjeld til én lavere rente, kan et forbrukslån faktisk forbedre din privatøkonomi. Brukt ufornuftig, til impulskjøp eller forbruk du egentlig ikke har råd til, blir det raskt en felle du sliter med å komme deg ut av.
Vanlige spørsmål om forbrukslån med lav rente
Kan jeg få lavere rente etter at lånet er innvilget?
Ja, mange velger å refinansiere etter et par år dersom kredittscoren har forbedret seg eller markedsrentene har falt.
Påvirker mange søknader kredittscoren negativt?
Ikke nødvendigvis, forutsatt at søknadene sendes gjennom én sammenligningstjeneste innenfor kort tid, slik at det registreres som én kredittsjekk og ikke flere separate.
Er det trygt å søke gjennom en lånemegler?
Ja, seriøse aktører er underlagt samme krav til sikkerhet og behandling av personopplysninger som bankene selv, og bruker kryptert overføring av informasjon om deg som bruker.
Konklusjon
Lav rente på forbrukslån handler sjelden om flaks. Det handler om å forstå hva banken egentlig priser, forberede søknaden din deretter, og la konkurransen mellom långivere jobbe for deg i stedet for mot deg.
Gjør du research før du søker, holder deg til det lånebeløpet du faktisk trenger, og bruker verktøyene som finnes for å sammenligne effektiv rente på tvers av banker og finansinstitusjoner, ender du som regel opp et godt stykke billigere enn naboen som bare tok det første tilbudet banken ga ham.

Raymond er innholdsansvarlig her på Finanza.no. Med solid erfaring fra både nettsider, salg, finans og teknologi, har han én stor lidenskap: å gjøre kjedelig økonomiprat superenkelt og gøy å forstå! Her serverer han deg de beste triksene om lån, renter og refinansiering, slik at du kan ta stålkontroll over egen lommebok og gjøre de aller smarteste valgene.