Kunstig intelligens tar over lommeboken: Velkommen til «Agentic Commerce»
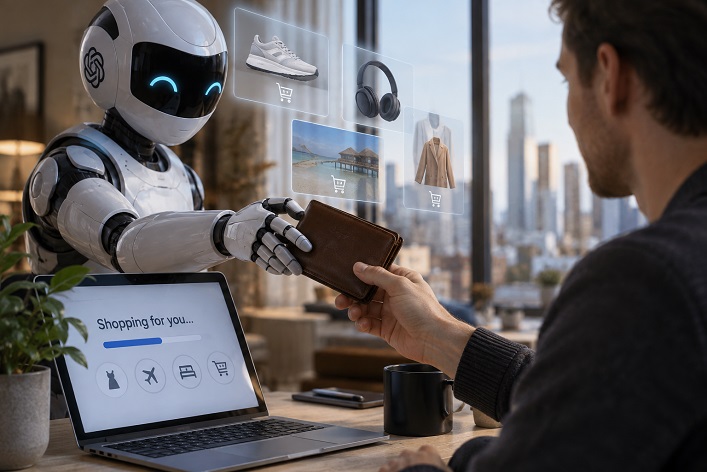
Lommeboken din har allerede fått en ny eier, du har bare ikke skrevet under på papirene ennå. Visa og Mastercard bygger i disse dager en infrastruktur der en AI-agent, ikke deg selv, taster inn kortdetaljene, sammenligner priser og fullfører kjøpet mens du er opptatt med noe helt annet.
Dette kalles agentisk handel, og det er ikke lenger et konsept fra en teknologikonferanse. Det ruller ut nå, med ekte tokeniserte kredittkort koblet til ekte AI-assistenter som handler på dine vegne.
Spørsmålet er ikke lenger om roboter skal handle for oss. Spørsmålet er hvor mye kontroll du er villig til å gi fra deg, og hvem som tar regningen når noe går galt.
Hva er agentisk handel?

Begrepet høres kanskje ut som enda et buzzword fra fintech-verdenen, men det beskriver noe konkret: en AI-agent som får fullmakt, og et betalingsmiddel, til å utføre transaksjoner uten at et menneske klikker «bekreft kjøp» for hver eneste handling.
Fra chatbot til autonom kjøper
Tidligere var chatboter glorifiserte søkefelt. De foreslo produkter, kanskje en lenke til nettbutikken, og så var jobben deres ferdig. Agentisk AI gjør noe helt annet. Den fullfører hele løpet, fra research til betaling, uten at du trenger å åpne en eneste fane selv. Det er forskjellen mellom å spørre en venn om råd og å gi vennen fullmakt til kontoen din.
Hvorfor Visa og Mastercard satser nå
Begge selskapene ser konturene av et marked verdt flere billioner dollar innen 2030, drevet av AI-agenter som handler reiser, abonnementer og dagligvarer på autopilot. Mastercard har lansert Agent Pay, mens Visa satser tungt på Visa Intelligent Commerce.
Begge er svar på det samme presset: hvis betalingsnettverkene ikke bygger skinnegangen for agentisk ai selv, gjør noen andre det, og da mister de kontrollen over transaksjonsflyten som har vært kjernevirksomheten deres i tiår.
Hvem tar risikoen ved feilkjøp
Her blir det fort ubehagelig juridisk. Hvis agenten din tolker instruksen din feil og kjøper en ikke-refunderbar billett til feil dato, hvem betaler? Er det deg, AI-utvikleren, eller betalingsnettverket? Foreløpig finnes det ingen samlet bransjestandard for ansvarsfordeling, og det er nettopp derfor enkelte kortselskaper allerede eksperimenterer med egne forsikringsordninger mot rene agentfeil.
Hvordan fungerer tokenisert betaling for AI-agenter?
Selve motoren bak dette systemet er tokenisering, en teknikk som ikke er ny i seg selv (Apple Pay har brukt lignende prinsipper i årevis), men som nå skreddersys spesifikt for maskin-til-maskin-betalinger.
Agentiske tokens erstatter kortnummer
I stedet for at AI-agenten din får se det faktiske 16-sifrede kortnummeret, utsteder betalingsnettverket et unikt agentisk token knyttet til akkurat den agenten, akkurat det kjøpet, og akkurat den fullmakten du har gitt. Tenk på det som et engangspass i stedet for en hovednøkkel. Selv om agenten skulle bli kompromittert av et svindelforsøk, er det bare passet som blir ugyldig, ikke hele bankkortet ditt.
Dynamiske tillatelser styrer hva agenten kan gjøre
Her ligger noe av det mest interessante ved arkitekturen. Du kan sette rammer, for eksempel maksbeløp per transaksjon, hvilke kategorier agenten får handle i, eller om den i det hele tatt får lov til å abonnere på noe tilbakevendende. Dette er ikke bare et sikkerhetslag, det er også en tillitsmekanisme. Uten dynamiske tillatelser ville hele økosystemet vært for risikabelt for de fleste forbrukere å stole på.
Slik stoppes et kompromittert token
Fordelen med denne modellen viser seg først når noe faktisk går galt. Fordi tokenet er isolert fra selve kortet, kan nettverket trekke tilbake akkurat den ene fullmakten uten at du må ringe banken og sperre alt. Det er en forskjell fra i dag, der en lekket kortdetalje ofte betyr at hele kortet må byttes ut.
Hvordan forhandler en AI-agent frem beste pris?
Dette er kanskje den delen som føles mest science fiction, men den er allerede operativ i pilotprosjekter.
Agent-til-agent-forhandling mellom kjøper og selger
Når agenten din leter etter et produkt eller en reise, snakker den ikke lenger bare med et nettsted. Den snakker med selgerens egen AI-agent. Disse to forhandler seg imellom, om pris, om lojalitetsrabatter, om pakkeløsninger, basert på profilen din og selgerens tilgjengelige lager. Det er litt som å sende en innkjøpssjef til et marked i Marrakech, bortsett fra at forhandlingen skjer på millisekunder og uten den menneskelige varmen (eller irritasjonen).
Fra reisebooking til dagligvarer
I praksis ser vi dette først innen reise, der prisvariasjonen er stor og tidsvinduet for gode tilbud er kort. Men modellen skalerer fint til dagligvarer, abonnementstjenester og til og med strømavtaler, alt der prisdynamikk og tilgjengelighet endrer seg time for time.
Hva skjer når agenten fullfører kjøpet
Når agenten har funnet det den vurderer som beste avtale innenfor rammene du har satt, låser den prisen og fullfører betalingen med sitt dedikerte token. Ingen bekreftelses-SMS, ingen «er du sikker?»-vindu, med mindre du eksplisitt har krevd det som en del av tillatelsene.
Hvordan vet butikken at kjøperen er en ekte AI-agent?
Dette er kanskje det mest underkommuniserte spørsmålet i hele debatten, og det svaret bransjen har landet på heter Know Your Agent.
Know Your Agent-rammeverket forklart
Høsten 2026 gikk Visa, Mastercard og Ant International sammen om KYA-rammeverket, en slags digital passordning for agenter. Hver agentcard fungerer som et sertifikat agenten viser frem når den besøker en nettbutikk, slik at selgeren kan bekrefte at dette faktisk er en godkjent programvare som handler på vegne av en reell person.
Verifisert agent versus skadelig bot
Uten et slikt system ville en nettbutikk hatt null måte å skille en legitim agentisk ai fra en skadelig skrape-bot som prøver å tømme lagerbeholdning eller utnytte prisfeil. Agentcard-systemet gir selgeren en verifisert-agent-bekreftelse, omtrent som BankID gir en tillitserklæring i norsk digital forvaltning i dag.
Hva rammeverket ennå ikke løser
Det KYA foreløpig ikke svarer godt på, er selve tillitsgapet hos forbrukeren. Å vite at en agent er ekte løser ikke spørsmålet om hvor mye du faktisk stoler på at den handler riktig på dine vegne.
Hvilke nye sikkerhetsrisikoer følger med agentisk betaling?
Teknologien er én ting. Aksepten er en helt annen sak, og her er tallene ærlig talt ganske brutale for bransjen.
- Accenture har funnet at rundt 75 prosent av forbrukerne er ukomfortable med at en AI skal utføre autonome betalinger uten menneskelig godkjenning.
- Klaviyo-data viser at 64 prosent bekymrer seg for hvordan agenter håndterer personopplysninger og finansdetaljer.
- Usercentrics avdekket at kun 9 prosent ville tillatt en agent å gjøre selvstendige kjøp over 25 dollar uten manuell verifisering.
Forbrukernes tillitsgap er fortsatt stort
Det er ikke vanskelig å forstå hvorfor. Å gi fra seg kontroll over penger krever en helt annen type tillit enn å la en AI foreslå en Netflix-serie. Én ting er en dårlig anbefaling. En annen ting er en feilaktig flybillett til 8 000 kroner.
Juridisk gråsone ved feiltolkede instrukser
Hva skjer når agenten misforstår «billigste flight til Oslo neste helg» og booker feil helg? Foreløpig finnes det ingen entydig rettspraksis, verken internasjonalt eller i Norge, og det gjør at ansvarsfordelingen fortsatt er en gråsone forbrukerrettsjurister følger tett.
Forsikring mot agentfeil dukker opp
Som svar på dette har enkelte kortselskaper begynt å tilby egne forsikringer spesifikt mot tap som skyldes rene agent- og programvarefeil. Det er et tegn på at bransjen selv innser at tilliten ikke kommer gratis, den må bygges med konkrete garantier.
Hva betyr agentisk handel for norske butikker og næringsliv?

Norge er ikke isolert fra dette, og finanstjenestebransjen her hjemme følger utviklingen nøye, om enn med et visst etterslep sammenlignet med USA og deler av Asia.
Mer kompleks betalingskjede å forholde seg til
For en norsk nettbutikk betyr agentisk handel en ekstra lag i betalingskjeden. Det holder ikke lenger å bare håndtere Vipps, kort og Klarna. Nå må systemene også kunne gjenkjenne og verifisere en agentcard, samt håndtere agent-til-agent-forhandling på en måte som ikke undergraver egen prisstrategi.
Risikoen for å henge etter internasjonalt
Norske aktører som venter for lenge risikerer å bli forbigått av internasjonale plattformer som allerede snakker samme språk som AI-agentene. Etter hvert som forbrukere blir mer vant til å la en agent handle for seg, vil de forvente at norske nettbutikker støtter det samme.
Hva norske aktører bør forberede nå
Du bør se på dette som en teknisk investering, ikke en fjern fremtidsvisjon. Det innebærer å forstå hva et agentcard faktisk krever av integrasjon, og å vurdere hvordan egen prisdynamikk tåler forhandling fra en maskin i stedet for et menneske.
Vil AI-agenter betale med kredittkort eller kryptovaluta i fremtiden?
Trolig begge deler, men av ulike grunner. Visa og Mastercard kjemper for at transaksjonene skal fortsette å gå gjennom tradisjonelle kortnettverk via tokens, fordi det er der de tjener penger.
Samtidig presser blokkjedeaktører som Coinbase på for at agenter heller bør gjøre opp direkte i stablecoins gjennom åpne protokoller, fordi maskin-til-maskin-kommunikasjon krever ekstremt lave transaksjonskostnader, noe tradisjonelle kortgebyrer ikke akkurat er kjent for. Dette er en kamp om selve skinnegangen for global handel, og utfallet er ikke avgjort ennå.
Kan jeg sette en øvre grense for hva AI-agenten min får lov til å kjøpe?
Ja, og det bør du faktisk gjøre. De dynamiske tillatelsene som ligger innebygd i systemene fra både Visa og Mastercard lar deg definere beløpsgrenser, kategorier og til og med hvilke selgere agenten får handle med. Det er ikke bare en teoretisk mulighet, det er den praktiske bremseklossen som gjør at de fleste forbrukere i det hele tatt tør å gi fra seg noe kontroll.
FAQ
Er agentisk handel det samme som automatisk trekk fra kortet?
Nei. Automatisk trekk er en forhåndsavtalt, statisk avtale (som et abonnement). Agentisk handel innebærer at en AI aktivt tar beslutninger om hva, når og hvor mye som kjøpes, innenfor rammer du har satt.
Kan jeg stoppe en agent midt i en transaksjon?
Ja, fordi tokenet er isolert fra hovedkortet, kan et enkelt agentisk token trekkes tilbake eller sperres uten at resten av kortet påvirkes.
Er dette allerede tilgjengelig i Norge?
Infrastrukturen rulles ut globalt gjennom Visa og Mastercard, og norske banker og nettbutikker vil trolig følge etter i takt med internasjonal adopsjon, men foreløpig er dette fortsatt i tidlig fase her hjemme.
Konklusjon
Det som gjør denne utviklingen litt vanskelig å svelge, er ikke teknologien i seg selv, den er faktisk ganske elegant løst med tokenisering og dynamiske tillatelser. Det er tempoet.
Bransjen bygger verktøyene raskere enn forbrukerne bygger tilliten, og det gapet kommer til å skape friksjon i årene fremover. Enhver seriøs aktør i dette økosystemet vet det. Spørsmålet er ikke om du kommer til å la en agent handle for deg. Spørsmålet er hvor stram du setter fullmakten når du først gjør det.

Raymond er innholdsansvarlig her på Finanza.no. Med solid erfaring fra både nettsider, salg, finans og teknologi, har han én stor lidenskap: å gjøre kjedelig økonomiprat superenkelt og gøy å forstå! Her serverer han deg de beste triksene om lån, renter og refinansiering, slik at du kan ta stålkontroll over egen lommebok og gjøre de aller smarteste valgene.