Derfor skyter bilforsikringen i været: Prissjokket som treffer elbileiere
Du sitter der med fornyelsesbrevet fra forsikringsselskapet i hånden, og tallet nederst gir deg nesten hjertebank. Var det virkelig så mye dyrere i fjor? Nei, det var det ikke. Og du er ikke paranoid: bilforsikringen har faktisk blitt betydelig dyrere det siste året, og hvis du kjører elbil, er sjokket enda verre.
La oss slå det fast med en gang, for det er ingen grunn til å pakke det inn: forsikringspremiene for norske bileiere har steget med opp mot 16 prosent i 2026. Det er ikke en liten justering for inflasjon.
Det er en kraftig omprising av risiko, drevet av en kombinasjon av svak kronekurs, dyrere reservedeler og en elbilpark som har vist seg å være langt dyrere å reparere enn noen egentlig forutså for fem år siden.
Hvor mye har bilforsikringen egentlig økt i 2026?

16 prosent vekst ifølge SSB og Finans Norge
Tallene fra Statistisk sentralbyrå viser en vekst på rundt 16,6 prosent i forsikringspremiene målt år over år, og Finans Norge bekrefter bildet fra bransjesiden: premievolumet for motorforsikring har passert 41 milliarder kroner, en økning på 16,2 prosent for personbiler og lette varebiler.
Det er sjeldent å se en så bratt kurve på så kort tid, og det sier noe om hvor fort skadekostnadene har løpt fra det forsikringsselskapene hadde priset inn tidligere.
Slik ligger Norge sammenlignet med tidligere år
Til sammenligning har prisveksten på bilforsikring de siste ti årene stort sett fulgt konsumprisindeksen, kanskje med et par prosentpoeng i pluss enkelte år. Det vi ser nå er noe annet. Vi snakker om en økning som er tre til fire ganger høyere enn generell prisstigning, og det er ikke tilfeldig.
Det er et symptom på at selve skadebildet i den norske bilparken har endret seg raskere enn forsikringsselskapene klarte å følge med på.
Hvem merker prisøkningen mest
Yngre bilister med kort skadefri historikk merker det brutalt. Eiere av nyere elbiler merker det enda verre. Og de som bor i distrikt med lang vei til nærmeste verksted eller sertifiserte mekanikere, opplever ofte enda høyere premier fordi forsikringsselskapet legger inn en risikopremie for lengre reparasjonstid og dyrere transport av skadde kjøretøy.
Hvorfor stiger skadekostnadene så kraftig?
Svak kronekurs gjør importerte deler dyrere
Her ligger kanskje den mest undervurderte mekanismen i hele historien. Norge importerer nesten samtlige reservedeler til bilreparasjoner, og når norske kroner svekkes mot euro og dollar, blir hver eneste skjerm, sensor og støtfanger dyrere å hente inn.
En svak kronekurs har vært en gjenganger i norsk økonomi de siste årene, og verkstedene sender regningen videre til forsikringsselskapene, som igjen sender den videre til deg. Valutakursene svinger riktignok begge veier over tid, men når etterspørsel etter kroner har vært svak samtidig som andre lands valutaer har styrket seg, blir effekten spesielt merkbar for en importavhengig bransje som bilreparasjon.
Mangel på verksteder og sertifiserte mekanikere
Det andre problemet er rett og slett mangel på folk. Å reparere en moderne bil, og spesielt en elbil med høyspenningssystem, krever sertifisering som tar tid å opparbeide. Det er for få mekanikere med riktig kompetanse i forhold til hvor fort bilparken har elektrifisert seg, og dette kan føre til lengre ventetid, dyrere arbeidstimer og flere leiebilutgifter som forsikringsselskapet må dekke mens bilen står i kø for reparasjon.
Flere erstatningssaker etter pandemien
Legg til at trafikkmengden har normalisert seg fullstendig etter pandemiårene, kombinert med mer ekstremvær som skaper flere vann- og steinsprutskader om vinteren. Flere skader, dyrere deler og lengre reparasjonstid er en kombinasjon som garantert gir høyere forsikringspremier, uansett hvilket selskap du er kunde hos.
Hvorfor er elbiler den store prisdriveren?
Her kommer vi til kjernen av det hele. Elbiler er ikke bare dyrere å reparere, de er strukturelt annerledes bygget på en måte som gjør skadeoppgjør til en helt egen øvelse.
Batteripakken som gjør små skader til totalskade
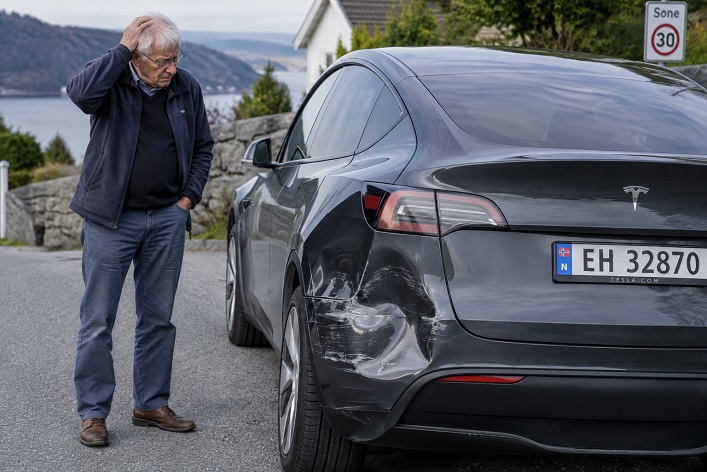
En konvensjonell bensinbil kan ta en skrape under understellet uten at det koster skjorta. På en elbil ligger batteripakken ofte integrert i selve understellet, og selv en mindre bulk i batterihuset kan tvinge frem en full utskiftning av hele enheten fordi produsenten ikke tillater modulær reparasjon. Det er dette som gjør at «lettskader» på elbil plutselig blir totalskader på papiret.
Reparasjonskostnader 30-35 prosent høyere enn fossilbiler
Uavhengige undersøkelser fra europeisk skadeforskning peker på at reparasjonskostnadene for elbiler ligger 30 til 35 prosent over tilsvarende kostnader for fossilbiler. Det skyldes en kombinasjon av integrerte batteridesign, mangel på sertifiserte høyvoltsteknikere og en generell mangel på modulære reparasjonsløsninger fra bilprodusentenes side.
Lav bruktverdi forsterker forsikringsselskapenes risiko
Når en elbil i tillegg mister verdi raskere enn en fossilbil de første årene, spesielt hvis batterigarantien nærmer seg utløp, sitter forsikringsselskapene igjen med en dobbel risiko: høye reparasjonskostnader kombinert med lav bruktverdi som gjør skroting mer lønnsomt enn reparasjon.
Hva er «batteri-fellen» som totalskader elbilen din?
Derfor koster et batteribytte 200 000-300 000 kroner
Et komplett batteribytte på en moderne elbil koster ofte mellom 200 000 og 300 000 norske kroner, avhengig av modell og batterikapasitet. Det er summer som lett overstiger 50 til 60 prosent av bilens faktiske bruksverdi etter noen få år på veien, og da sitter forsikringsselskapet igjen med et regnestykke som knapt går opp.
Hvorfor forsikringsselskaper velger å skrote fremfor å reparere
| Faktor | Fossilbil | Elbil |
|---|---|---|
| Typisk skadekostnad ved understellsskade | Lav til moderat | Svært høy (batteripakke) |
| Reparasjonstid | Kort | Lang, krever sertifisert mekaniker |
| Sannsynlighet for totalskade ved mindre kollisjon | Lav | Betydelig høyere |
| Reservedelspris påvirket av valuta | Moderat | Sterk (batterikomponenter importeres) |
Tabellen viser i grunnen hele mekanismen i et nøtteskall. Når reparasjonskostnaden nærmer seg eller overstiger bilens verdi, er det rett og slett mer lønnsomt for forsikringsselskapet å utbetale totalskade enn å sette bilen i stand igjen. Dette er ikke ondskap fra forsikringsbransjens side, det er ren matematikk, men det er matematikk som rammer elbileiere hardt gjennom høyere premier.
Betaler lojale kunder mer enn nye kunder?

Ja, ofte gjør de faktisk det, og det er en ubehagelig sannhet mange ikke er klar over. Forsikringsselskapene bruker gjerne lavere introduksjonspriser for å kapre nye kunder, mens eksisterende kundeforhold får en jevn, nesten umerkelig prisøkning år for år.
Det kalles gjerne «price walking» i bransjen, og selv om norske selskaper som Frende Forsikring og andre store aktører har blitt mer transparente etter påtrykk fra Finanstilsynet, lønner det seg fortsatt å sjekke markedet jevnlig i stedet for å stole blindt på fornyelsesbrevet.
Hvordan finner du riktig markedspris på forsikringen din?
Det enkleste er å hente inn minst tre konkurrerende tilbud hvert år, uansett hvor fornøyd du tror du er med nåværende selskap. Bruk gjerne uavhengige sammenligningstjenester, og vær nøye med å sammenligne egenandel, kilometergrense og om bilassistanse og leiebil er inkludert. Mange oppdager først da at «billigste pris» på papiret faktisk skjuler dårligere vilkår ved elbilskader spesifikt.
Hvilke konkrete tiltak kan redusere din forsikringspremie?
Noen konkrete grep som faktisk monner:
- Øk egenandelen der det er økonomisk forsvarlig, siden dette kan føre til en umiddelbar premiereduksjon på flere hundre kroner i året.
- Samle bilforsikring og innboforsikring hos samme selskap for å utløse rabattpakker.
- Installer godkjent sporingsutstyr eller alarm, spesielt viktig for elbiler som er utsatt for tyveri av ladeutstyr og batterikomponenter.
- Vurder kilometerbasert forsikring hvis du kjører lite, siden dette reduserer forsikringsselskapets eksponering direkte.
- Be om dokumentert skadefri historikk fra forrige selskap ved bytte, slik at du ikke mister opparbeidet bonus.
Bør elbileiere velge andre forsikringsvilkår enn fossilbileiere?
Absolutt, og her svikter mange. Elbileiere bør se spesifikt etter vilkår som dekker batteridegradering utover produsentgarantien, samt vilkår som tydelig definerer hva som utløser totalskade versus reparasjon av batteripakken.
Noen selskaper tilbyr nå separate batteriforsikringer eller garantiforlengelser som kan være verdt kostnaden, spesielt for biler som nærmer seg 8-10 år gamle, siden det er da fabrikkgarantien typisk utløper og batteri-fellen for alvor slår inn.
Oppfølgingsspørsmål bilister ofte stiller
Hvorfor stiger premien selv om jeg ikke har hatt skader? Fordi prisen ikke bare speiler din egen skadehistorikk, den speiler også den generelle skadeinflasjonen i hele porteføljen til forsikringsselskapet.
Vil elbilpremiene falle igjen når batteriteknologien modnes? Sannsynligvis over tid, ettersom modulære batteridesign og flere sertifiserte verksteder etter hvert reduserer reparasjonskostnadene, men det vil trolig ta flere år før det monner i statistikken.
Konklusjon
Prissjokket handler ikke om at forsikringsselskapene plutselig har blitt grådige. Det handler om en bilpark i rask elektrisk omstilling, kombinert med en svak kronekurs som gjør importerte deler dyrere, og en batteriteknologi som rett og slett ikke er designet for billige reparasjoner ennå.
Det beste du kan gjøre som bilist er å forstå mekanismene, sammenligne tilbud aktivt hvert år, og hvis du kjører elbil, lese forsikringsvilkårene med et kritisk blikk rettet spesifikt mot batteridekning. Det er ikke gjort på fem minutter, men det kan spare deg for tusenvis av kroner når fornyelsesbrevet lander i innboksen neste gang.

Raymond er innholdsansvarlig her på Finanza.no. Med solid erfaring fra både nettsider, salg, finans og teknologi, har han én stor lidenskap: å gjøre kjedelig økonomiprat superenkelt og gøy å forstå! Her serverer han deg de beste triksene om lån, renter og refinansiering, slik at du kan ta stålkontroll over egen lommebok og gjøre de aller smarteste valgene.