Det store rentegapet: Slik unngår du minimumsbeløp-fellen i 2026
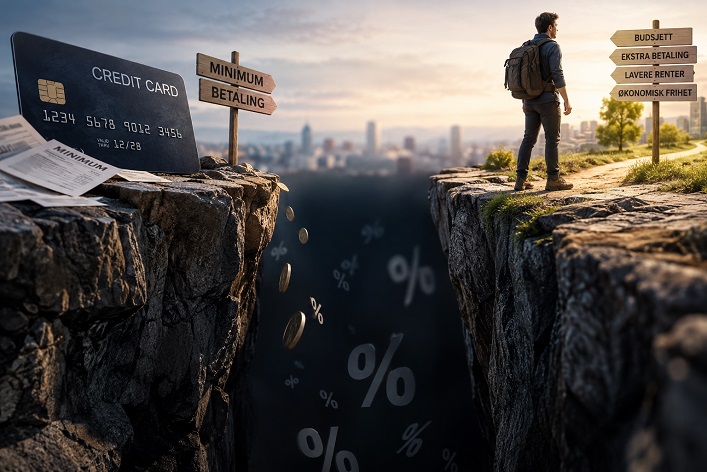
Du åpner kredittkortfakturaen. Der står det, med litt for hyggelig skrift: «minstebeløp 1 500 kr.» Du puster lettet ut, betaler det, og glemmer resten. Det er akkurat den følelsen av lettelse som koster deg dyrest, for minstebeløpet på kredittkortfakturaen er ikke designet for å hjelpe deg ut av gjelden.
Det er designet for å holde deg akkurat innenfor betalingsevnen din, mens renten jobber i bakgrunnen, måned etter måned, år etter år. Svaret på hvorfor dette skjer ligger i noe så kjedelig som matematikk, men konsekvensene er alt annet enn kjedelige.
I 2026 sitter mange norske husholdninger med kredittkortgjeld hvor effektiv rente ligger mellom 24 og 30 prosent. Det er ikke en skrivefeil. Det er ikke en unntakssituasjon for de med dårligst kredittscore heller, det er ganske enkelt prisen på usikret forbruksgjeld i dagens marked.
Og når man kombinerer den renten med en betalingsstruktur som er bygget rundt minstebeløpet, får man noe som ligner mer på en evighetsmaskin for bankene enn en nedbetalingsplan for deg.
Hvorfor er kredittkortrenter i Norge så høye i 2026?

Effektiv rente på 24–30 % forklart
Her er noe folk stadig blander sammen: nominell rente og effektiv rente er ikke det samme tallet, og forskjellen kan koste deg tusenvis av kroner årlig. Effektiv rente inkluderer termingebyr, etableringsgebyr og alle de små tilleggskostnadene som banken legger på toppen.
Ifølge oversikter fra Beste Kredittkort ligger enkelte populære kort, som Circle K Mastercard, på hele 30,05 prosent effektiv rente, mens Morrow Bank lander på 28,77 prosent. De aller fleste kredittkort i det norske markedet havner et sted mellom 21 og 30 prosent, og det er sjelden man finner noe under 21 prosent uansett hvor god betalingshistorikk man har.
Slik skiller kredittkortgjeld seg fra boliglån og forbrukslån
Boliglån i Norge ligger typisk rundt 5,5 prosent i snitt. Det er ikke tilfeldig at forskjellen til kredittkortrenten er så enorm, den handler om sikkerhet. Boliglånet er sikret med pant i bolig, banken har noe å hente igjen dersom du ikke betaler.
Kredittkortgjeld er derimot usikret, banken låner deg penger basert på et løfte og en kredittsjekk, ingenting mer. Den risikoen prises inn, brutalt og direkte, i renten du betaler hver eneste måned.
Rentegapet mellom sikret og usikret gjeld
Dette er selve kjernen i «rentegapet» som mange økonomer og forbrukeranalytikere har pekt på gjennom 2025 og inn i 2026. Mens rentenivået generelt i økonomien har beveget seg opp og ned med Norges Banks styringsrente, har kredittkortrentene ligget stabilt skyhøye uansett retning på makroøkonomien.
Det gjør at gapet mellom hva du betaler på boliglånet og hva du betaler på kredittkortet bare blir bredere, ikke smalere, selv når renten generelt faller andre steder.
Hva skjer om du kun betaler minimumsbeløpet?
Slik regnes minimumsbeløpet ut
De fleste kortutstedere setter minstebeløpet til rundt 2-3 prosent av utestående saldo, eller et fast minimumsbeløp i kroner, avhengig av hva som er høyest. Det høres uskyldig ut.
Problemet er at denne prosentsatsen er kalkulert for å dekke renter og gebyrer først, og bare en liten rest går til å faktisk redusere hovedstolen. Ifølge en grundig gjennomgang fra Økonomi.no er minstebeløpet matematisk optimalisert nettopp for dette formålet, det skal holde deg betalingsdyktig i bankens øyne, ikke gjeldsfri i din egen økonomi.
Regnestykke: 50 000 kr med 3 % minimumsbetaling
La oss gjøre regnestykket konkret, for tall lyver sjeldnere enn følelser. Anta at du skylder 50 000 kroner på et kredittkort med 28 prosent effektiv rente, og du betaler kun minstebeløpet på 3 prosent av saldoen hver måned.
| År | Omtrentlig gjenstående saldo | Betalt i renter så langt |
|---|---|---|
| År 1 | ca. 44 000 kr | ca. 13 000 kr |
| År 3 | ca. 33 000 kr | ca. 34 000 kr |
| År 6 | ca. 18 000 kr | ca. 58 000 kr |
| År 10+ | Fortsatt gjeld igjen | Over 70 000 kr |
Legg merke til noe her: etter ti år har du kanskje fortsatt ikke betalt ned hele de opprinnelige 50 000 kronene, samtidig som du har betalt mer i renter enn hele det opprinnelige lånebeløpet. Det er ikke et regnefeil.
Det er hvordan rentes rente fungerer når nedbetalingstakten er saktere enn rentepåslaget. En kredittkort-kalkulator kan vise deg akkurat dette for din egen saldo, og jeg vil anbefale å faktisk gjøre det, tallene blir mer skremmende når de er dine egne.
Slik forsvinner den rentefrie perioden
Her er et poeng mange overser fullstendig. De fleste kredittkort tilbyr en rentefri periode på mellom 30 og 50 dager, forutsatt at du betaler hele saldoen innen forfall. Så snart du velger å betale minstebeløpet i stedet for full saldo, forsvinner denne rentefrie perioden helt, ifølge en gjennomgang fra Femelle.
Renten begynner da å løpe på hele det opprinnelige kjøpsbeløpet, ikke bare den delen du ikke har betalt. Det gjør at selv relativt beskjedne kjøp kan bli overraskende dyre dersom vanen din er å bare betale det minste banken ber om.
Ny fakturaregel i 2026: Hva betyr den for deg?
Full saldo blir nytt standardbeløp på fakturaen
Det har skjedd noe interessant i det norske markedet i 2026. Ifølge Kredittkort.nu har nye faktureringsregler trådt i kraft som krever at kortutstedere viser full utestående saldo som standardbeløp på fakturaen, ikke minstebeløpet forhåndsutfylt slik det har vært tidligere. Dette gjør at forbrukeren aktivt må velge å betale mindre, i stedet for å passivt akseptere et lavt beløp banken har regnet ut for deg.
Hvorfor endringen skal stoppe minimumsbeløp-fellen
Denne reguleringen er myntet direkte på den psykologiske mekanismen som har holdt så mange fanget i gjeld. Når det letteste alternativet er å betale alt, og det krever en bevisst handling å velge minstebeløpet, endrer man default-adferden til folk flest. Det er en enkel, nesten kjedelig, endring, men adferdsøkonomer har lenge påpekt at forvalgte alternativer styrer beslutninger langt mer enn vi liker å innrømme.
Er du fanget i minimumsbeløp-fellen? Slik sjekker du

Tegn på at gjelden vokser i stedet for å minke
Noen advarselstegn er tydeligere enn andre. Saldoen din står stille eller øker selv om du betaler hver måned. Du bruker mer enn 20-25 prosent av kredittgrensen din konsekvent.
Du har begynt å bruke kredittkortet til dagligvarer eller regninger, ikke bare uforutsette utgifter. Og kanskje det mest talende tegnet: du vet ikke lenger nøyaktig hvor mye du skylder totalt, fordi tallet endrer seg så lite fra måned til måned at du har sluttet å følge med.
Slik regner du ut din egen nedbetalingstid
Sett deg ned med siste fakturaen og finn tre tall: saldo, effektiv rente, og hva du faktisk betaler hver måned. Mange banker tilbyr digitale verktøy, som Santander sin sparekalkulator, som kan omregnes til å vise nedbetalingsscenarier.
Poenget er ikke å bli perfekt matematiker, poenget er å se svart på hvitt hvor mange år det faktisk tar, for det tallet motiverer folk på en måte ingen pep-talk kan matche.
Hvordan refinansiere eller samle kredittkortgjeld?
Steg for steg: Fra søknad til utbetaling
Refinansiering handler i praksis om å bytte ut dyr, usikret kredittkortgjeld med et rimeligere forbrukslån som samler alt i én betaling. Prosessen starter med at du kartlegger total gjeld på tvers av alle kort, deretter søker du hos en eller flere långivere, gjerne gjennom en sammenligningstjeneste.
Långiver gjør en kredittsjekk, vurderer inntekt og gjeldsgrad, og gir deg et tilbud med ny rente og løpetid. Godkjennes søknaden, betales gjelden direkte til dine gamle kredittkort, og du sitter igjen med ett lån og én rente å forholde deg til.
Betingelser långiver vurderer
Långivere ser primært på tre ting: betalingsanmerkninger, gjeldsgrad opp mot inntekt, og kredittscore historisk sett. Har du allerede inkasso eller betalingsanmerkninger, blir refinansiering vesentlig vanskeligere, og enkelte spesialiserte banker som Bluestep Bank retter seg spesifikt mot denne gruppen med tilpassede løsninger.
Forbrukslån versus kredittkortrefinansiering
Et rendyrket forbrukslån til refinansieringsformål har som regel fast rente og fast nedbetalingsplan, noe som gir forutsigbarhet kredittkortet aldri kan tilby. Kredittkortet er fleksibelt, ja, men den fleksibiliteten er nettopp det som gjør minstebeløpet så forlokkende og farlig i det lange løp.
Fordeler og ulemper ved refinansiering

Lavere rente og færre gebyrer
Den åpenbare gevinsten er rentekutt, ofte fra 25-30 prosent ned til 8-15 prosent avhengig av kredittprofil. I tillegg samles gjerne flere termingebyrer til ett, noe som i seg selv kan spare deg for et par tusenlapper årlig.
- Færre fakturaer å holde styr på
- Fast nedbetalingsplan med kjent sluttdato
- Mulighet for lavere samlet månedlig utgift
Risiko ved å forlenge nedbetalingstiden
Baksiden av medaljen er at enkelte velger så lang løpetid at total rentekostnad, til tross for lavere rente, ender opp nesten like høy som om de hadde fortsatt med kredittkortet. Det er fristende å velge lengst mulig løpetid for å redusere månedlig utgift, men det motvirker hele hensikten med refinansieringen dersom man ikke er bevisst på det.
Når bør du velge refinansiering fremfor egen nedbetaling?
Om gjelden din er under 20 000-30 000 kroner og du realistisk kan doble eller tredoble minstebeløpet uten å tømme bufferen din, er egen nedbetaling ofte raskere og enklere. Har du derimot gjeld fordelt på flere kort, med en samlet saldo som overstiger en månedslønn, gir refinansiering nesten alltid bedre matematikk.
Undersøkelsen bak denne artikkelen tyder på at brytningspunktet for de fleste husholdninger ligger et sted rundt 40 000-50 000 kroner i samlet kredittkortgjeld, det er der rentekostnaden begynner å spise nok av personlig økonomi til at et strukturert lån lønner seg fremfor tålmodighet alene.
Hvilke konsekvenser får ubetalt kredittkortgjeld?
Ubetalt gjeld eskalerer fort. Først kommer purregebyr, deretter inkassovarsel, og til slutt kan saken havne hos Namsmannen med utleggstrekk i lønn som resultat. En betalingsanmerkning kan bli stående i inntil fire år og gjør det vesentlig vanskeligere å få innvilget både boliglån og andre kreditter senere.
Dette er ikke skremselspropaganda, det er den nøkterne konsekvensrekken banker og inkassobyråer faktisk følger når regninger forblir ubetalte over tid.
Hvordan unngår du å havne i samme felle igjen?
Bygg en bufferkonto før du bruker kredittkortet til noe annet enn planlagte, budsjetterte kjøp. Sett opp automatisk betaling av full saldo hver måned, ikke minstebeløpet, slik at den rentefrie perioden faktisk fungerer til din fordel.
Og vurder om du trenger mer enn ett kredittkort i utgangspunktet, for poeng på alle kjøp eller cashback på alle kjøp er fine bonuser, men de er verdiløse dersom de lokker deg til å bruke mer enn du ellers ville gjort.
Vanlige spørsmål om minimumsbeløp og kredittkortgjeld
Hvor mye av minstebeløpet går til nedbetaling av gjelden? Svært lite, ofte under en tredjedel, resten dekker renter og gebyrer, spesielt tidlig i nedbetalingsløpet. Kan jeg forhandle renten med banken?
Ja, det er verdt å prøve, spesielt om du har vært kunde lenge og har god betalingshistorikk. Er refinansiering det samme som gjeldsordning? Nei, refinansiering er et frivillig lån du selv søker om, mens gjeldsordning er en rettslig prosess for de som ikke lenger kan betjene gjelden sin i det hele tatt.
Konklusjon
Minstebeløpet på fakturaen er ikke en gave fra banken, det er en fallgruve pakket inn i bekvemmelighet. Den nye fakturaregelen i 2026 hjelper, men den fjerner ikke ansvaret fra deg som forbruker.
Regn på din egen saldo, vurder om refinansiering gir mening for din situasjon, og husk at hver måned du kun betaler minimum, forlenger du i praksis din egen vei ut av gjelden med flere år og flere tusenlapper i unødvendige renter.

Raymond er innholdsansvarlig her på Finanza.no. Med solid erfaring fra både nettsider, salg, finans og teknologi, har han én stor lidenskap: å gjøre kjedelig økonomiprat superenkelt og gøy å forstå! Her serverer han deg de beste triksene om lån, renter og refinansiering, slik at du kan ta stålkontroll over egen lommebok og gjøre de aller smarteste valgene.