Refinansiering av forbrukslån og kredittkort: Slik kutter du de månedlige kostnadene
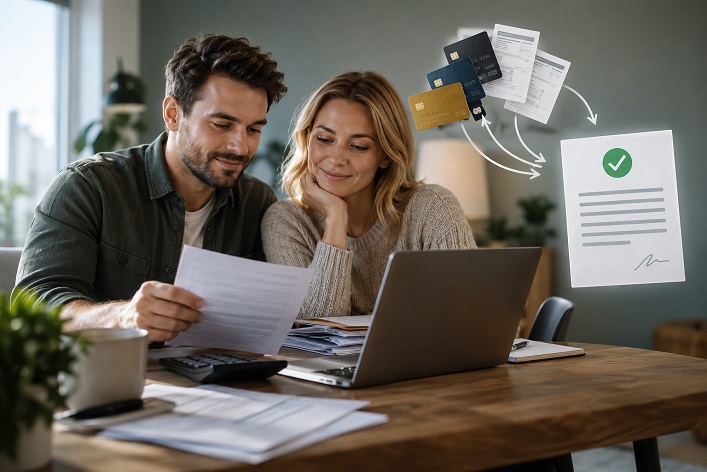
Du kjenner følelsen. Tre forskjellige kredittkort som forfaller på tre forskjellige datoer, et smålån fra den gangen bilen ødela seg, kanskje et Klarna-beløp som har hengt igjen litt for lenge. Hver eneste måned forsvinner en bit av lønna til termingebyrer og renter du knapt klarer å holde styr på.
Refinansiering av forbrukslån og kredittkort betyr rett og slett at du samler all denne spredte gjelden i ett nytt lån, med én rente, én forfallsdato og ett fast krmånedsbeløp å forholde deg til. Målet er lavere effektiv rente og en økonomi du faktisk klarer å følge med på uten regnearket fra helvete.
Det høres nesten for enkelt ut, og til en viss grad er det det. Men prosessen har noen mekanismer verdt å forstå før du hopper i det, for refinansiering er verken en universalløsning eller en snarvei ut av dårlig økonomi. Det er et verktøy. Brukt riktig, kutter det kostnadene dine drastisk. Brukt feil, kan det forlenge lidelsen i årevis.
Hva innebærer refinansiering av forbrukslån og kredittkort?

Refinansiering vil si at du tar opp et nytt lån som er stort nok til å dekke summen av all eksisterende gjeld, og bruker dette til å innfri de gamle lånene og kredittkortene. Igjen sitter du med én kreditor i stedet for fire eller fem.
Dette er ikke det samme som gjeldsordning eller inkasso, det er en ren markedsbasert refinansieringsavtale mellom deg og en bank eller et finansieringsselskap, og den forutsetter at du fortsatt betjener gjelden din normalt.
Slik fungerer prosessen
Du søker om et nytt lån hos en bank som tilbyr refinansiering, oppgir hvilke lån og kort du ønsker å samle, og banken vurderer søknaden din basert på inntekt, gjeldsgrad og betalingshistorikk.
Godkjennes søknaden, utbetales lånebeløpet, og i de aller fleste tilfeller går pengene ikke innom kontoen din i det hele tatt. De går rett til de gamle kreditorene. Dette er ikke tilfeldig praksis fra bankenes side, det er et krav fra Finanstilsynet, som pålegger utlånsinstitusjoner å sørge for at refinansieringslån utbetales direkte til eksisterende kreditorer fremfor til låntakerens private konto, nettopp for å hindre at pengene i stedet havner på en shoppingtur eller en ferie.
Nominell versus effektiv rente
Her er noe altfor mange hopper over, og det koster dem dyrt. Nominell rente er den «pene» renten banken reklamerer med. Effektiv rente er den reelle kostnaden, inkludert etableringsgebyr, termingebyr og andre kostnader fordelt over lånets løpetid.
Et lån med 9,9 prosent nominell rente kan fint lande på 12-13 prosent effektiv rente når gebyrene er lagt til. Når du sammenligner tilbud fra ulike banker, er det effektiv rente du skal se på, aldri den nominelle. Alt annet er som å sammenligne prisen på en bil uten å telle med frakt, registreringsavgift og vinterdekk.
Direkte oppgjør til kreditorer
Denne mekanismen er verdt å dvele litt ved, fordi den beskytter deg mot deg selv. Når banken betaler kreditorene direkte, unngår du fristelsen til å bruke litt av lånesummen på noe annet «mens du er i gang».
Det er kjedelig, ja. Det er også riktig måte å gjøre det på. Flere banker, som beskrevet i Sparebank 1 sin egen forklaring av refinansieringsprosessen, håndterer hele oppgjøret administrativt slik at du som låntaker slipper å tenke på det i det hele tatt.
Hvilke fordeler gir det å samle gjeld i ett lån?

Fordelene er reelle, og de er godt dokumentert av uavhengige aktører i bransjen, ikke bare av bankene som tjener penger på å tilby produktet.
Lavere effektiv rente
Kredittkortgjeld ligger typisk på mellom 20 og 30 prosent effektiv rente, ifølge tall fra flere forbrukerportaler, mens et usikret refinansieringslån normalt lander et sted mellom 11 og 14 prosent.
Sikrer du lånet med bolig som pant, kan renten bli enda lavere, siden banken da tar mindre risiko. Forskjellen mellom 25 prosent og 12 prosent på et lånebeløp på 150 000 kroner er ikke småpenger, det er tusenvis av kroner spart i året, år etter år.
Færre termingebyrer
Hvert kredittkort og smålån har som regel sitt eget termingebyr, typisk et sted mellom 30 og 95 kroner i måneden. Har du fire kredittkilder, betaler du kanskje 300 kroner i måneden bare i gebyrer, uten at en eneste krone av det går til nedbetaling av selve gjelden.
Samler du alt i ett lån, betaler du ett termingebyr i stedet for fire. Det er ikke dramatisk alene, men lagt sammen med rentekuttet blir det en tydelig reduksjon i krmånedsbeløpet.
Inntil 15 års nedbetalingstid
Her ligger noe de fleste ikke vet om norsk regelverk. Utlånsforskriften begrenser normalt løpetiden på nye forbrukslån til fem år. Men forskriften åpner eksplisitt for at refinansieringslån kan strekkes opptil 15 år, forutsatt at det nye lånet ikke er større enn den opprinnelige gjelden og at totalkostnaden ikke øker som følge av refinansieringen.
Denne unntaksregelen er selve grunnen til at refinansiering kan kutte krmånedsbeløpet så mye som den gjør, fordi du fordeler samme gjeld over en lengre periode.
Hvilke ulemper og risikoer bør du kjenne til?

Ingen artikkel om refinansiering er ærlig hvis den bare snakker om solsiden. Her er de tre fellene folk går i, gang på gang.
Høyere totalkostnad ved lang løpetid
Dette er kjernen i kritikken fra flere forbrukerøkonomer. Ja, krmånedsbeløpet blir lavere når du strekker lånet fra tre til femten år. Men rentekostnaden løper i femten år i stedet for tre, og den totale summen du betaler tilbake kan i verste fall bli høyere enn om du hadde bitt tennene sammen og betalt ned de dyre kredittkortene over kortere tid.
Refinansiering løser et akutt likviditetsproblem, men det er ikke automatisk den billigste løsningen sett over hele lånets levetid. Du bør alltid be om en nedbetalingsplan som viser total rentekostnad, ikke bare det nye krmånedsbeløpet, før du signerer noe som helst.
Fare for ny gjeld på ledig kreditt
Dette er kanskje den mest undervurderte fellen av alle. Når kredittkortet ditt blir gjort opp gjennom refinansieringen, forsvinner ikke kredittkortet. Kredittrammen står der fortsatt, tom og ledig, klar til å fylles opp igjen.
Forbrukerprogrammer som Luksusfellen har vist gang på gang hvordan folk refinansierer, føler seg gjeldfrie i noen måneder, og så bruker det samme kredittkortet på nytt, slik at de plutselig sitter med både det nye refinansieringslånet og en fersk kredittkortgjeld oppå det.
Det er ikke bankens feil. Det er ren atferd, og det er den vanskeligste delen av hele prosessen å styre.
Krav om å avslutte gamle kredittkort
Nettopp derfor krever mange seriøse aktører at kredittkortene som inngår i refinansieringen faktisk avsluttes, ikke bare nullstilles. LOfavør, som forhandler bankavtaler på vegne av fagorganiserte, er tydelige på dette punktet i sin egen veiledning om å slå sammen dyr gjeld: kortene skal lukkes som en del av avtalen, nettopp for å eliminere fristelsen.
Sjekk derfor alltid om banken din stiller dette som et vilkår, og hvis den ikke gjør det, vurder å lukke kortene selv med det samme oppgjøret er unnagjort.
Lån med sikkerhet eller uten: hva passer deg?
Valget mellom sikret og usikret refinansiering avgjør både hvor mye du kan låne og hvilken rente du ender opp med.
| Egenskap | Usikret refinansieringslån | Sikret refinansiering (bolig som pant) |
|---|---|---|
| Typisk effektiv rente | 11-14 % | Vesentlig lavere, nærmere boliglånsrente |
| Maks løpetid | Inntil 15 år | Ofte 25-30 år |
| Krav til sikkerhet | Ingen, kun inntekt og kredittvurdering | Bolig eller annen fast eiendom som pant |
| Risiko ved mislighold | Inkasso, betalingsanmerkning | Tvangssalg av bolig |
Usikret refinansieringslån
De fleste som refinanserer forbrukslån og kredittkort, velger det usikrede alternativet, rett og slett fordi de ikke ønsker å blande kredittkortgjeld med boligen sin. Banken vurderer da søknaden basert på inntekt, andre lån og kredittscore, uten at noe fysisk pantsettes. Renten blir høyere enn et boliglån, men fortsatt langt under det du betalte på kredittkortene.
Sikret refinansiering med bolig som pant
Har du god egenkapital i boligen, kan du i noen tilfeller refinansiere forbruksgjeld inn i boliglånet eller ta opp et rammelån med sikkerhet i bolig. Dette gir markant lavere rente, men det flytter samtidig risikoen.
Klarer du ikke å betjene lånet, snakker vi ikke lenger om en betalingsanmerkning, vi snakker om boligen din. Dette alternativet bør vurderes nøye, og helst i dialog med boligbanken din, ikke bare velges fordi tallet på papiret ser penere ut.
Hvordan søker du om refinansiering steg for steg?

Prosessen er mer strukturert enn folk tror, og det lønner seg å gjøre forarbeidet skikkelig før du i det hele tatt sender inn en søknad.
- Kartlegg all eksisterende gjeld. Lag en fullstendig oversikt over hvert eneste lån og kredittkort, med saldo, rente og termingebyr for hvert enkelt. Uten dette tallgrunnlaget vet du ikke om et refinansieringstilbud faktisk lønner seg.
- Hent inn tilbud fra flere banker samtidig. Send søknaden gjennom en låneagent slik at flere banker konkurrerer om deg samtidig, i stedet for å søke hos én bank av gangen og vente på svar før du prøver neste.
- Sammenlign effektiv rente og totalkostnad, ikke bare krmånedsbeløpet som står øverst i tilbudet.
- Signer avtalen og la banken stå for det direkte oppgjøret mot de gamle kreditorene.
- Lukk de gamle kredittkortene med det samme oppgjøret er bekreftet, slik at du ikke sitter igjen med fristende, ledig kreditt.
Kartlegg all eksisterende gjeld
Dette høres kjedelig ut, men det er selve fundamentet. Skriv ned hvert lån for seg, med kreditor, saldo og rente. Mange blir overrasket over hvor mye de faktisk betaler i samlet rente når tallene ligger side ved side i stedet for spredt på fem forskjellige app-innlogginger.
Hent inn tilbud fra flere banker samtidig
Dette er der en låneagent virkelig viser sin verdi, og vi kommer tilbake til det i neste avsnitt. Poenget her er at du aldri bør nøye deg med det første tilbudet som lander i innboksen, for spredningen mellom bankenes effektive rente på refinansiering kan fort utgjøre flere prosentpoeng.
Signer og la banken betale kreditorene direkte
Når du har valgt tilbud, håndterer banken selve utbetalingen til dine gamle kreditorer. Du trenger som regel ikke gjøre noe mer enn å signere låneavtalen digitalt, banken tar seg av resten av det administrative arbeidet.
Hvilke krav må du oppfylle for å bli godkjent?
Bankene ser i hovedsak på fire ting: fast inntekt, gjeldsgrad, betalingshistorikk og alder. De fleste krever at du er over 18, gjerne 20 eller 23 år hos enkelte aktører, har en stabil inntekt og ingen aktive betalingsanmerkninger.
Har du en anmerkning fra tidligere, blir det vanskeligere, men ikke nødvendigvis umulig, siden noen spesialiserte aktører tilbyr refinansiering med betalingsanmerkning under strengere vilkår og gjerne høyere rente.
Gjeldsregisterloven gjør også at bankene i dag ser hele gjeldsbildet ditt, ikke bare det du selv oppgir i søknaden, så det nytter ikke å «glemme» et lite forbrukslån i søknaden. Bankene sjekker uansett. Hvor mye du kan låne avhenger til slutt av forholdet mellom inntekt og eksisterende gjeld, ofte omtalt som gjeldsgrad, hvor de fleste banker legger et tak på rundt fem ganger brutto årsinntekt totalt sett.
Hvorfor bruke en låneagent som Lendo, Motty eller Zensum?
Fordi tiden din er verdt noe, rett og slett. En låneagent, eller lånemegler om du vil, sender én søknad videre til flere banker samtidig, slik at de konkurrerer om å gi deg det beste tilbudet. Tjenester som Lendo, Motty, Zensum, Okida, Nano Finans og Långivere fungerer stort sett likt: du fyller ut ett skjema, oppgir gjelden din, og mottar flere konkrete tilbud i løpet av kort tid, ofte samme dag.
Fordelen er ikke bare tidsbesparelsen. Bankene vet at de konkurrerer, og det presser rentene ned på en måte som er vanskelig å oppnå om du kontakter én og én bank selv. Ulempen, om man skal være ærlig, er at noen av disse agentene tjener på provisjon fra bankene, så det er lurt å faktisk lese gjennom alle tilbudene som kommer inn i stedet for å automatisk velge det første eller det som virker mest fristende i markedsføringen.
Når lønner refinansiering seg mest?
Refinansiering lønner seg klarest når gapet mellom din nåværende gjennomsnittlige rente og markedets tilbudte rente er stort, altså når du sitter med kredittkort på 25-30 prosent og kan erstatte det med et lån på 11-13 prosent. Det lønner seg også når du har mer enn to eller tre kredittkilder å administrere, siden gevinsten fra reduserte termingebyrer da blir tydelig.
Motsatt, hvis du bare har ett enkelt forbrukslån med grei rente og ingen kredittkortgjeld, er det tvilsomt om refinansiering gir noen reell besparelse, etableringskostnadene ved et nytt lån kan da spise opp gevinsten. Ifølge en gjennomgang fra Nettavisen om grunner til å refinansiere, er det nettopp kombinasjonen av høy rente og mange kreditorer samtidig som gir størst effekt, ikke den ene faktoren alene.
Hvor mye kan du faktisk spare per måned?
La oss ta et konkret, om enn forenklet, regnestykke. Si du har 40 000 kroner på et kredittkort med 24 prosent effektiv rente og termingebyr på 65 kroner, pluss et smålån på 60 000 kroner med 18 prosent rente og 45 kroner i termingebyr. Samlet gjeld: 100 000 kroner, samlet rentekostnad et sted rundt 20 000 kroner i året, pluss over 1 300 kroner årlig bare i gebyrer.
Refinansierer du dette til ett lån på 100 000 kroner med 12 prosent effektiv rente og ett termingebyr på 50 kroner i måneden, faller rentekostnaden til rundt 12 000 kroner i året, og du sparer nesten 1 000 kroner årlig i gebyrer alene.
Lagt sammen kan krmånedsbeløpet ditt falle med flere hundre kroner, avhengig av valgt nedbetalingstid. Det er ikke luksusferie-penger. Men det er penger som ellers hadde forsvunnet rett i lomma til banken, måned etter måned, uten at gjelden din ble en krone mindre av det.
Tallene varierer selvfølgelig fra person til person, avhengig av total gjeld, kredittscore og hvilken bank som til slutt vinner budrunden om deg. Men mønsteret er konsekvent nok til å være pålitelig: jo flere høyrentekilder du samler, desto større er besparelsen.
Vanlige spørsmål om refinansiering
Må jeg avslutte alle kredittkortene mine når jeg refinansierer?
Ikke alltid et strengt krav fra loven, men mange banker og flere fagorganisasjoner anbefaler eller krever det for å hindre at du bygger opp ny gjeld på toppen av det nye lånet.
Påvirker refinansiering kredittscoren min?
Ja, i begge retninger. En kredittsjekk gir en liten, midlertidig nedgang, men over tid kan færre kredittkilder og lavere gjeldsgrad faktisk styrke kredittscoren din.
Kan jeg refinansiere med betalingsanmerkning?
Det er vanskeligere, men noen spesialiserte finansieringsselskaper tilbyr dette mot høyere rente og strengere vilkår enn ordinære banker.
Er det nødvendig å bruke en låneagent, eller kan jeg søke direkte hos banken?
Det er ikke strengt nødvendig, men en låneagent sparer deg for tiden det tar å søke hos flere banker separat, og gir deg som regel bedre forhandlingsposisjon gjennom konkurranse mellom tilbyderne.
Konklusjon
Refinansiering av forbrukslån og kredittkort er ikke en magisk knapp som løser dårlig økonomi over natten, men brukt riktig er det et av de mest effektive verktøyene en vanlig forbruker har tilgjengelig for å redusere effektiv rente og krmånedsbeløp samtidig.
Poenget er å samle gjeld med høy rente i ett oversiktlig lån, dra nytte av unntaket i utlånsforskriften som tillater opptil 15 års nedbetalingstid, og samtidig unngå fellen der gamle kredittkort blir liggende åpne og innbydende.
Gjør forarbeidet, hent inn flere tilbud, les den effektive renten nøye, og la banken håndtere oppgjøret direkte mot kreditorene dine. Gjør du det riktig, sitter du igjen med én forutsigbar regning i stedet for fem, og trolig noen tusenlapper mer i lommeboken hver eneste måned.

Raymond er innholdsansvarlig her på Finanza.no. Med solid erfaring fra både nettsider, salg, finans og teknologi, har han én stor lidenskap: å gjøre kjedelig økonomiprat superenkelt og gøy å forstå! Her serverer han deg de beste triksene om lån, renter og refinansiering, slik at du kan ta stålkontroll over egen lommebok og gjøre de aller smarteste valgene.